 للأعلان
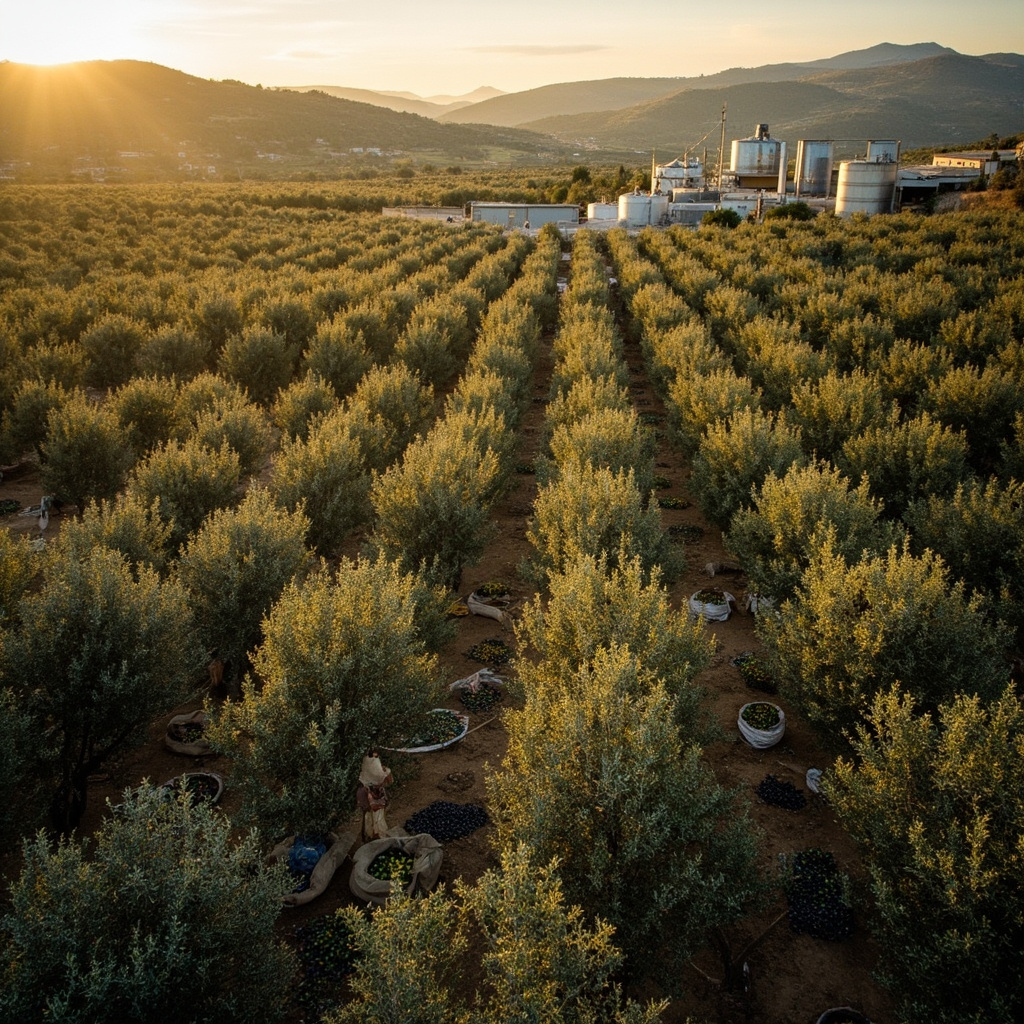
تركيا في طريقها إلى حصاد أكبر محصول زيتون في تاريخها، مع توقعات بارتفاع الإنتاج بنسبة 55% خلال الموسم المقبل، وهو تطور قد يرفعها إلى مصاف ثاني أكبر منتج لزيت الزيتون في العالم. غير أن قادة القطاع يحذرون من أن تعديلات الرسوم الجمركية الأمريكية وارتفاع تكاليف الإنتاج تُلقي بظلالها على ما ينبغي أن يكون موسماً تاريخياً.
بعد عقد من التوسع المطرد، تُزرع حالياً نحو 200 مليون شجرة زيتون في البساتين التركية، مما يوفر الأساس للموسم الوفير المتوقع. يُقدَّر محصول الزيتون لموسم 2026/2027 بنحو 3.8 مليون طن متري، بزيادة 55% على أساس سنوي، ويُتوقع أن يُترجم إلى إنتاج قياسي من زيت الزيتون يبلغ 400 ألف طن متري.
رغم هذه الأحجام القياسية، يواجه المصدرون الأتراك رياحاً معاكسة في السوق الدولية. فالتعديلات على الرسوم الجمركية الأمريكية تضع شحنات زيت الزيتون التركي في موقف تنافسي غير مواتٍ مقارنةً بتدفقات الصادرات من إسبانيا وإيطاليا وتونس.
أشار مصطفى كيرليك، رئيس مجلس رواد الأعمال الشباب بغرفة تجارة آيفاليك ورئيس مجلس إدارة شركة «كوكلو لزيت الزيتون»، إلى أن نحو 28% من صادرات تركيا من زيت الزيتون تتجه إلى الولايات المتحدة. وإلى جانب تعديلات الرسوم الجمركية، يتصدى القطاع التركي لارتفاع التكاليف في مجالات عدة، مما يرفع نفقات الإنتاج. وفي مناطق كثيرة من تركيا، لا يزال الحصاد يعتمد بشكل كبير على الأيدي العاملة، مما يدفع التكاليف للارتفاع مقارنةً بدول مثل إسبانيا التي تسود فيها الأساليب الميكانيكية.
شدد كيرليك على ضرورة أن تعزز تركيا مكانتها كبلد منشأ لتعزيز موقعها في السوق، مُبرزاً في الوقت ذاته إمكانات محلية كبيرة غير مستغلة في السوق الاستهلاكية. وحتى مع الإنتاج القياسي، لا يتوقع كيرليك ارتفاعاً في أسعار زيت الزيتون التركي هذا العام؛ بل على العكس، يُتوقع أن تكون الأسعار أدنى بنحو 30% مقارنةً بالعام الماضي.
تراجع صادرات الاتحاد الأوروبي
واصلت شحنات زيت الزيتون من الاتحاد الأوروبي تراجعها خلال الأسابيع الأخيرة من موسم التصدير 2025/2026. ففي الفترة بين 1 أكتوبر/تشرين الأول 2025 و20 سبتمبر/أيلول 2026، صدّرت الدول الأعضاء في الاتحاد الأوروبي ما مجموعه 591,739 طناً مترياً من زيت الزيتون (الفئات من 1 إلى 5، المعالج وغير المعالج)، مسجلةً تراجعاً بنسبة 9% مقارنةً بالفترة ذاتها من الموسم السابق. وانخفضت قيمة هذه الصادرات بأكثر قليلاً من 20% إلى 3.345 مليار يورو، عاكسةً تراجع الأسعار. وبلغ متوسط سعر التصدير خلال الفترة 5.65 يورو/كجم، مقابل 6.42 يورو/كجم قبل عام.
حافظت إسبانيا على موقعها بوصفها المُصدِّر المهيمن في الاتحاد الأوروبي بحجم 319,524 طناً مترياً، أي نحو 54% من الشحنات، رغم أن هذا الحجم أدنى بنسبة 4% على أساس سنوي. وصدّرت إيطاليا 200,600 طن متري (-4%)، والبرتغال 49,696 طناً (-24%)، فيما أسهمت بلجيكا بـ5,571 طناً (+35%). وظلت الولايات المتحدة أكبر وجهة منفردة، إذ استوعبت ما يقل قليلاً عن ثلث صادرات الاتحاد الأوروبي بواقع 180,079 طناً، رغم أن هذا الرقم يمثل تراجعاً بنسبة 16%. ومن بين الوجهات الكبرى الأخرى المملكة المتحدة (54,846 طناً، +4%)، والبرازيل (52,197 طناً، -20%)، واليابان (30,716 طناً، -1%).
قفزة واردات الاتحاد الأوروبي
قفزت واردات الاتحاد الأوروبي خلال الفترة نفسها إلى 106,983 طناً مترياً من زيت الزيتون، بزيادة 66% على أساس سنوي، بقيمة 406.066 مليون يورو (+43% على أساس سنوي). وقدّمت تونس 47% من هذه الشحنات، بما يعادل 52,052 طناً، فيما جاء 31% إضافية من المغرب. وكانت مساهمة تركيا هامشية عند 518 طناً فقط بقيمة 3.74 مليون يورو، منخفضة بنحو 67% من حيث الحجم و63% من حيث القيمة مقارنةً بالفترة ذاتها قبل عام. وكانت إسبانيا أكبر مستورد منفرد، إذ استقبلت 55,565 طناً من دول ثالثة، بينما استوردت إيطاليا 37,214 طناً.
التعبئة ووحدات التسليم والإنكوترمز
تُحدَّد العروض من قِبل البائع ليس فقط بحسب نوع التعبئة (كيس، كرتون، دلو، عبوة، إلخ)، بل أيضاً بحسب وحدات التسليم. ويُعرض كلٌّ من الحد الأدنى لكمية الشراء والتوافر بوحدات تسليم. وقد تتكون وحدة التسليم، على سبيل المثال، من كرتون خارجي يحتوي على ثماني عبوات صالح للإرسال البريدي، أو منصة يورو بها 25 كيساً. وإذا حدد البائع حداً أدنى للشراء يبلغ أربع وحدات تسليم، فإن ذلك يُقابل أربعة كراتين من ثماني عبوات لكل منها، أو أربع منصات من 25 كيساً لكل منها.
الإنكوترمز (Incoterms) هي شروط تجارية معترف بها دولياً تُيسّر التجارة العابرة للحدود من خلال صيغ تعاقدية موحدة. وهي تُوزّع التكاليف والالتزامات بين البائع والمشتري، مما يساعد على منع سوء التفاهم والنزاعات، ويجب أن يتفق عليها الطرفان دائماً ويؤكداها في العقد. وفيما يلي نظرة عامة:
EXW (تسليم من المصنع): يُتيح البائع البضاعة في موقع مُسمّى كالمصنع أو المستودع. ويتولى المشتري ترتيب التحميل والنقل ويتحمل جميع التكاليف والمخاطر من تلك النقطة.
FCA (تسليم إلى الناقل): يُسلّم البائع البضاعة إلى ناقل المشتري في موقع يحدده المشتري ويتولى التخليص الجمركي للتصدير. تنتقل المخاطر بمجرد تسليم البضاعة للناقل.
FOB (تسليم على ظهر السفينة): يتحمل البائع جميع التكاليف والمخاطر حتى تحميل البضاعة على السفينة ويتولى التخليص للتصدير. تنتقل المخاطر بمجرد وجود البضاعة على ظهر السفينة.
CIF (التكلفة والتأمين والشحن): يغطي البائع التكاليف والمخاطر حتى التحميل، ويتحمل نفقات التعبئة والشحن، ويؤمّن ضد مخاطر فقدان أو تلف البضاعة أثناء النقل إلى ميناء الوصول.
DAP (تسليم في المكان المحدد): يتحمل البائع التكاليف والمخاطر للنقل إلى عنوان متفق عليه.
DAT (تسليم في المحطة): يُتيح البائع البضاعة، بعد التخليص للاستيراد، في محطة ميناء الوصول المُسمّى في الوقت المتفق عليه.
CPT (شحن مدفوع إلى): يُسلّم البائع البضاعة، بعد التخليص للتصدير، إلى ناقل في المكان المتفق عليه؛ تنتقل المخاطر عند تلك النقطة، لكن البائع يتحمل تكاليف الشحن إلى الوجهة المُسمّاة.
DDP (تسليم مع دفع الرسوم): يُسلّم البائع البضاعة إلى وجهة مُسمّاة على مسؤوليته ونفقته، ويتولى جميع الإجراءات والتكاليف والرسوم الجمركية للاستيراد.
CFR (التكلفة والشحن): يتحمل البائع جميع التكاليف والمخاطر حتى التحميل، ويُبرم عقد النقل ويغطي الشحن إلى ميناء الوصول المُسمّى.
CIP (شحن وتأمين مدفوعان إلى): يُسلّم البائع البضاعة إلى ناقل أو شخص آخر مُسمّى في موقع متفق عليه، ويتحمل التكاليف والمخاطر وتأمين الشحن إلى الوجهة المحددة. ويتولى المشتري إجراءات الاستيراد والرسوم.
FAS (تسليم بجانب السفينة): يضع البائع البضاعة بجانب السفينة في الميناء المُسمّى؛ ويتحمل المشتري جميع التكاليف والمخاطر من تلك النقطة، بما في ذلك التحميل.
المصدر: Mundus Agri