
اللغة
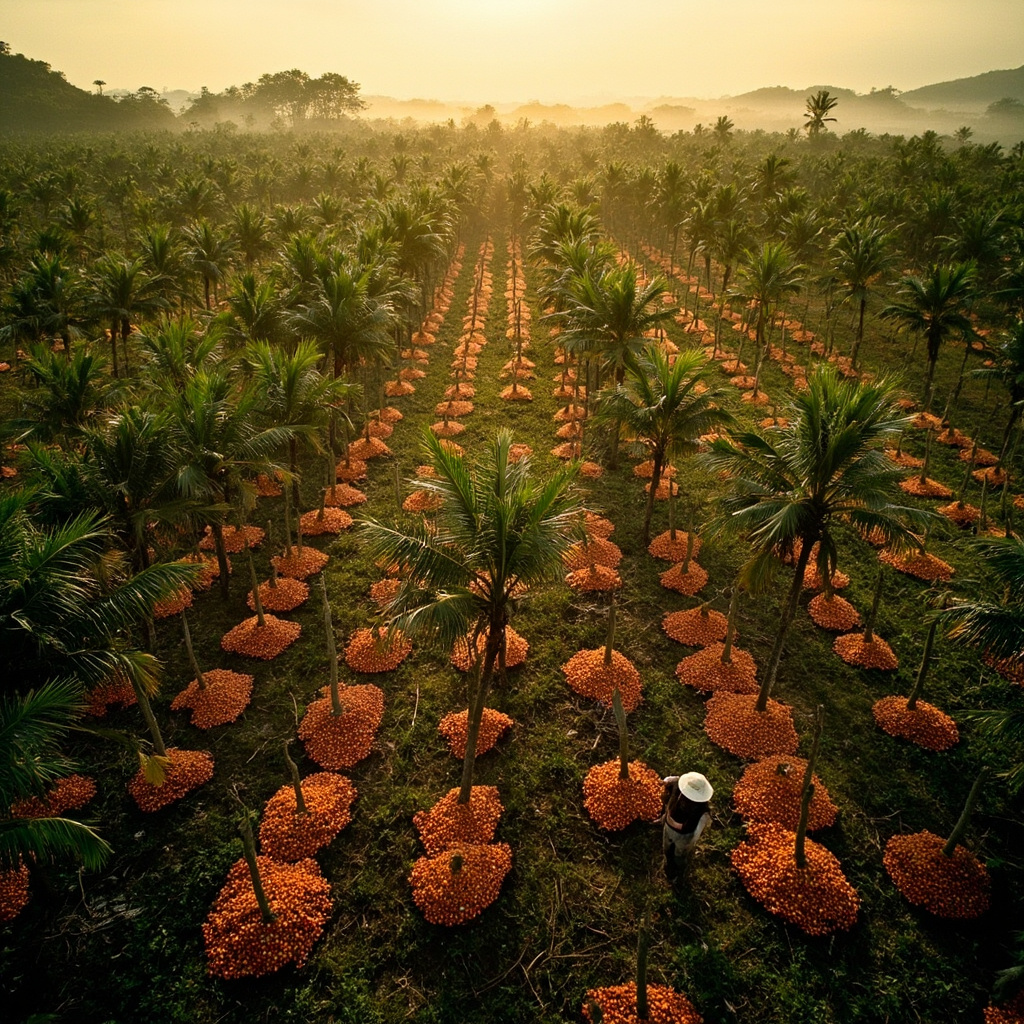
يتجه قطاع زيت النخيل الماليزي نحو مرحلة مختلطة النتائج مع دخول لائحة الاتحاد الأوروبي لمكافحة إزالة الغابات (EUDR) حيز التنفيذ، وذلك بحسب ما ورد في تقرير صادر عن قسم الأبحاث في «يو أو بي كاي هيان» (UOBKH).
وستنطبق اللائحة على المشغلين من الشركات الكبيرة والمتوسطة اعتباراً من 30 ديسمبر 2025، في حين ستشمل الشركات الأصغر بحلول منتصف عام 2027.
على الجانب الإيجابي، تتمتع ماليزيا بموقع فريد في تجارة زيت النخيل العالمية، إذ إن شهادة زيت النخيل المستدام الماليزي (MSPO) هي المخطط الوطني الوحيد المعترف به رسمياً من قبل الاتحاد الأوروبي. ويمنح هذا الشركات الماليزية ميزة محتملة لحصص أكبر من سوق زيت النخيل الأوروبي المتراجع، لا سيما في التطبيقات الغذائية وصناعة الأوليوكيميائيات، حيث أصبح التتبع الموثوق متطلباً أساسياً.
غير أن ماليزيا تصنَّف حالياً ضمن فئة «المخاطر المعيارية» وفقاً لإطار اللائحة الأوروبية، ما يعني أن شحناتها ستخضع لفحوصات امتثال سنوية بنسبة 3%، وهو ما يضيف تكاليف ورقابة مقارنة بالمنافسين المصنَّفين «منخفضي المخاطر».
وأشار فريق الأبحاث إلى أن الآثار المترتبة على قطاع زيت النخيل كبيرة، إذ تراجعت واردات الاتحاد الأوروبي من زيت النخيل إلى 2.85 مليون طن في موسم 2025/2026، بانخفاض سنوي 5%، وإن كان معظم هذا الانخفاض ناتجاً عن سياسات استبعاد الوقود الحيوي، وليس عن اللائحة الأوروبية بحد ذاتها.
ويرى التقرير أن حجم الطلب المتبقي أصبح أصغر حجماً وأكثر خضوعاً للرقابة، مما قد يتيح للشحنات الماليزية الممتثلة تحقيق علاوة سعرية. كما أن المزارعين المتكاملين الأكبر حجماً، مثل «إس دي غوثري» (SD Guthrie Bhd)، و«كوالالمبور كيفونغ» (KLK)، و«آي أو آي كورب» (IOI Corp Bhd)، في وضع جيد لاستيعاب متطلبات الامتثال، في حين قد يواجه صغار المنتجين الأقل قدرة على التتبع صعوبات.
وأكد التقرير أن نظام التتبع الوطني، الذي يدمج بين منصات «إي إم إس بي أو» (e-MSPO) و«جي أو إس إيه دبليو آي تي» (GeoSAWIT) و«إس آي إم إس» (SIMS)، يُعد محورياً في سعي ماليزيا لنيل صفة «منخفضة المخاطر».
ورأى فريق الأبحاث أن معايير التحقق ذاتها قد تتبناها في نهاية المطاف جهات الشراء في اليابان وكوريا الجنوبية والصين، وهو ما سيتيح للشحنات الماليزية الممتثلة تحقيق علاوات سوقية أوسع، فيما قد يُقصى المنتجون غير الممتثلين، لا سيما من صغار المزارعين، من السوق.
ومن شأن ذلك إعادة رسم خارطة التدفقات التجارية، وتركّز الحصص السوقية لدى كبار المزارعين الماليزيين أصحاب سجلات الاستدامة القوية.
وأبقى فريق الأبحاث على توصيته بـ«الوزن الزائد» لقطاع المزارع، مدعومة بنمو الطلب الهيكلي الناتج عن تفويضات الوقود الحيوي الإقليمية، مثل سياسة «بي 50» الإندونيسية. وتبلغ توقعاته لسعر زيت النخيل الخام 4,500 رينغيت للطن في 2026، و4,400 رينغيت للطن في 2027.
أما أبرز اختياراته القطاعية فتتمثل في «إس دي غوثري» (توصية شراء، سعر مستهدف 7.65 رينغيت) بفضل تغطيتها القوية لشهادة RSPO وسجلها في الاستدامة، و«كوالالمبور كيفونغ» (توصية شراء، سعر مستهدف 24.65 رينغيت) نظراً لإمكانات نمو إنتاجها وتعافي أرباحها. كما تبرز «آي أو آي كورب» بتتبعها بنسبة 100%، حيث وضع الفريق توصية بالشراء على السهم بسعر مستهدف 5.15 رينغيت للسهم.
المصدر: ذا ستار